Thông tư số 94/2026/TT-BTC đã thiết lập cơ chế đánh giá người nộp thuế theo 4 mức độ tuân thủ và 3 mức độ rủi ro, tạo cơ sở để cơ quan Thuế lựa chọn biện pháp quản lý phù hợp với từng trường hợp. Cách tiếp cận mới được kỳ vọng vừa nâng cao hiệu quả quản lý rủi ro, vừa khuyến khích người nộp thuế chủ động chấp hành pháp luật.
Chuyển từ quản lý rủi ro sang quản lý tuân thủ kết hợp rủi ro
Sau gần 5 năm triển khai Thông tư số 31/2021/TT-BTC, phương pháp quản lý rủi ro đã trở thành một trong những công cụ quan trọng của ngành Thuế. Tuy nhiên, cùng với yêu cầu hiện đại hóa công tác quản lý và việc Luật Quản lý thuế số 108/2025/QH15 bổ sung quy định về quản lý tuân thủ, Bộ Tài chính đã ban hành Thông tư số 94/2026/TT-BTC với mô hình quản lý mới, kết hợp giữa đánh giá mức độ tuân thủ và phân loại rủi ro.
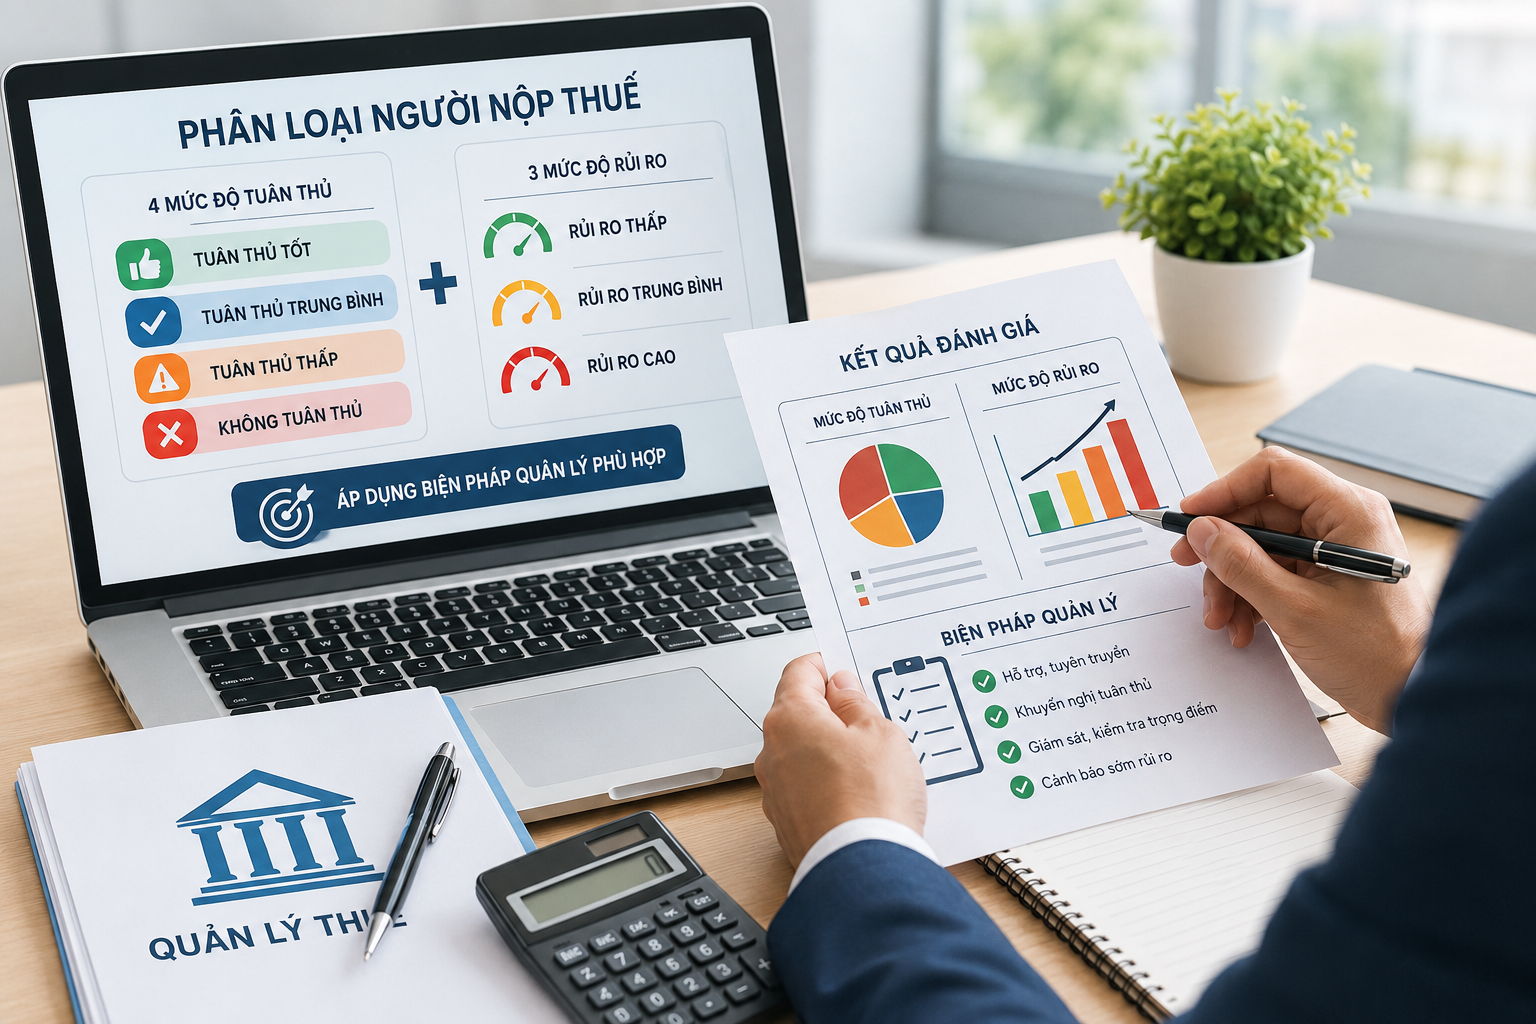
Điểm đáng chú ý là lần đầu tiên hệ thống tiêu chí đánh giá mức độ tuân thủ được xây dựng riêng, qua đó phân loại người nộp thuế thành bốn nhóm gồm:
- Tuân thủ tốt;
- Tuân thủ trung bình;
- Tuân thủ thấp;
- Không tuân thủ.
Mặc dù vẫn duy trì bốn cấp độ như quy định trước đây, Thông tư mới điều chỉnh thuật ngữ từ “tuân thủ cao” thành “tuân thủ tốt” và mở rộng ý nghĩa của kết quả đánh giá. Theo đó, kết quả phân loại không chỉ phục vụ công tác đánh giá rủi ro mà còn là căn cứ để cơ quan Thuế áp dụng các biện pháp quản lý phù hợp đối với từng nhóm người nộp thuế.
Khuyến khích tuân thủ tự nguyện
Theo định hướng của cơ quan Thuế, người nộp thuế được xếp vào nhóm tuân thủ tốt có thể được xem xét áp dụng các cơ chế quản lý ưu tiên theo quy định tại Nghị định số 252/2026/NĐ-CP.
Bên cạnh đó, cơ quan Thuế sẽ xây dựng các chương trình nâng cao mức độ tuân thủ cho từng nhóm người nộp thuế thông qua nhiều giải pháp như tăng cường tuyên truyền, hỗ trợ, tổ chức đối thoại, tập huấn, hoàn thiện chính sách, đơn giản hóa thủ tục hành chính và đẩy mạnh ứng dụng công nghệ thông tin nhằm giảm chi phí thực hiện nghĩa vụ thuế.
Thông tư cũng bổ sung cơ chế hỗ trợ dựa trên kết quả đánh giá tuân thủ và phân loại rủi ro. Theo đó, cơ quan Thuế sẽ tăng cường cảnh báo sớm, đưa ra khuyến nghị để người nộp thuế chủ động rà soát và khắc phục sai sót trước khi phát sinh vi phạm. Trong khi đó, nguồn lực kiểm tra và giám sát sẽ được ưu tiên tập trung vào các trường hợp có dấu hiệu rủi ro hoặc vi phạm pháp luật về thuế. Việc triển khai các kế hoạch nâng cao tuân thủ cũng sẽ được theo dõi, đánh giá định kỳ để kịp thời điều chỉnh khi cần thiết.
Kết hợp đánh giá tuân thủ với phân loại rủi ro
Ngoài việc đánh giá mức độ tuân thủ, người nộp thuế còn được phân loại theo ba mức độ rủi ro trong từng nghiệp vụ quản lý thuế, bao gồm:
- Rủi ro thấp;
- Rủi ro trung bình;
- Rủi ro cao.
Việc kết hợp hai kết quả đánh giá này giúp cơ quan Thuế lựa chọn phương thức quản lý phù hợp với từng đối tượng, thay vì áp dụng cùng một cách thức đối với toàn bộ người nộp thuế.
Có thể thấy, Thông tư số 94/2026/TT-BTC đã chuyển hướng từ mô hình chỉ tập trung quản lý rủi ro sang mô hình lấy việc nâng cao mức độ tuân thủ làm mục tiêu trọng tâm, còn quản lý rủi ro đóng vai trò là công cụ hỗ trợ để đạt mục tiêu đó.
Theo đánh giá của một số chuyên gia trong lĩnh vực tư vấn thuế, việc phân loại người nộp thuế theo mức độ tuân thủ sẽ tạo động lực thúc đẩy ý thức chấp hành pháp luật. Khi các doanh nghiệp tuân thủ tốt được hưởng cơ chế quản lý thuận lợi hơn, trong khi các trường hợp có mức độ rủi ro cao phải chịu sự giám sát chặt chẽ, sự khác biệt về chi phí và thủ tục sẽ góp phần khuyến khích người nộp thuế nâng cao tính tự giác trong thực hiện nghĩa vụ thuế.
Áp dụng kết quả phân loại trong nhiều nghiệp vụ quản lý thuế
Không chỉ dừng ở việc đánh giá người nộp thuế, Thông tư số 94/2026/TT-BTC còn mở rộng phạm vi sử dụng kết quả phân loại trong nhiều nghiệp vụ quản lý thuế.
Theo đó, cơ quan Thuế sẽ căn cứ vào kết quả đánh giá để lựa chọn biện pháp quản lý phù hợp với từng nhóm người nộp thuế, qua đó nâng cao hiệu quả quản lý và khuyến khích việc tuân thủ tự nguyện.
Đối với lĩnh vực đăng ký thuế, trong trường hợp người nộp thuế thực hiện thủ tục chấm dứt hiệu lực mã số thuế, nếu được xác định thuộc nhóm rủi ro cao thì cơ quan Thuế sẽ thực hiện kiểm tra tại trụ sở theo quy định của Luật Quản lý thuế trước khi giải quyết hồ sơ.