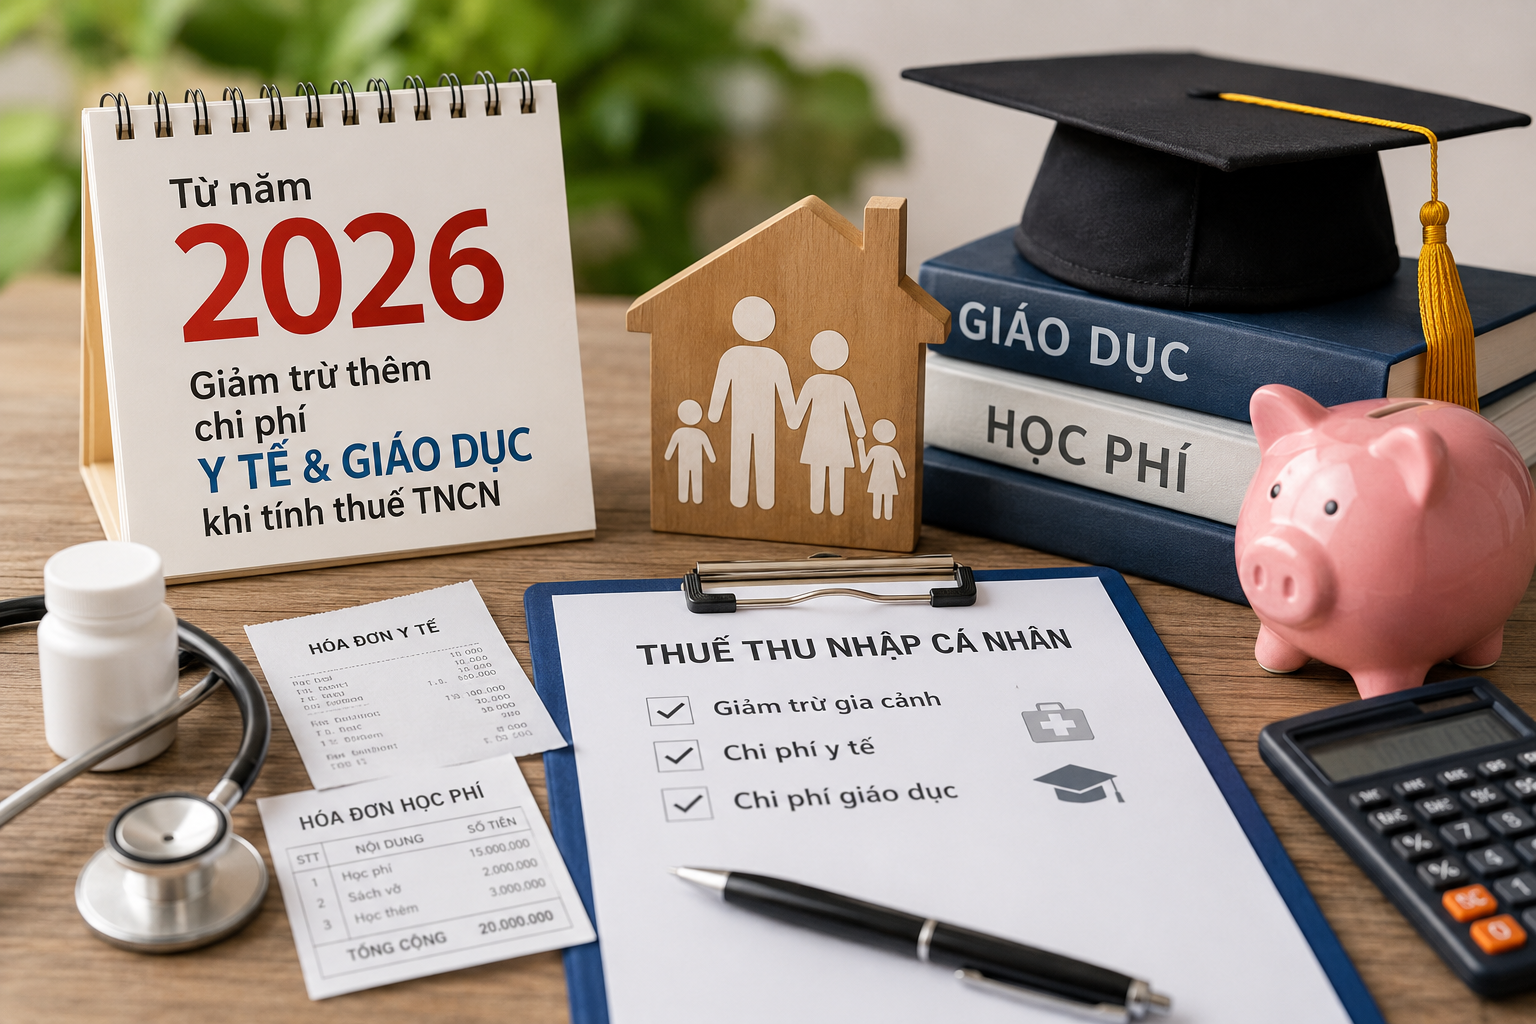
Bắt đầu từ kỳ tính thuế năm 2026, chính sách thuế thu nhập cá nhân (TNCN) có nhiều thay đổi đáng chú ý. Ngoài việc nâng mức giảm trừ gia cảnh, pháp luật lần đầu tiên cho phép người nộp thuế được giảm trừ một số khoản chi cho y tế và giáo dục khi xác định thu nhập chịu thuế, nếu đáp ứng đầy đủ các điều kiện theo quy định.
Đây được xem là bước điều chỉnh theo hướng phản ánh sát hơn khả năng nộp thuế thực tế của người dân, đặc biệt mang lại lợi ích cho người lao động có con đang đi học hoặc thường xuyên phát sinh chi phí khám, chữa bệnh.
Người lao động kỳ vọng giảm áp lực tài chính
Nhiều người làm công ăn lương cho rằng chính sách mới sẽ giúp giảm đáng kể nghĩa vụ thuế đối với các gia đình có nhiều khoản chi thiết yếu.
Chị Phạm Thị Thúy, nhân viên tại Bệnh viện Tim Hà Nội, cho biết gia đình có tổng thu nhập khoảng 60 triệu đồng mỗi tháng nhưng phải dành phần lớn để trang trải học phí, sách vở, học thêm cho hai con cùng các khoản chi chăm sóc sức khỏe. Theo chị, trước đây dù thu nhập không thấp nhưng sau khi trừ các khoản chi tiêu thiết yếu, số tiền còn lại không nhiều, trong khi vẫn phải nộp thêm thuế khi quyết toán.
Việc từ năm 2026 cho phép tính giảm trừ đối với chi phí giáo dục và y tế nếu đáp ứng điều kiện được chị đánh giá là phù hợp với thực tế chi tiêu của các gia đình hiện nay.
Có cùng quan điểm, anh Nguyễn Quang Duy, kỹ sư phần mềm tại Hà Nội, cho rằng điểm tích cực của chính sách không nằm ở việc miễn thuế hoàn toàn mà ở chỗ những khoản chi bắt buộc cho gia đình đã được tính đến khi xác định thu nhập chịu thuế. Nếu học phí của con và chi phí khám chữa bệnh có đầy đủ hóa đơn, chứng từ hợp lệ thì số thuế phải nộp sẽ giảm đáng kể, góp phần bảo đảm sự công bằng giữa các hộ gia đình có mức thu nhập tương đương nhưng hoàn cảnh chi tiêu khác nhau.
Bổ sung hai khoản giảm trừ mới
Theo quy định của Luật Thuế TNCN số 109/2025/QH15 và Nghị định số 253/2026/NĐ-CP, từ kỳ tính thuế năm 2026, cá nhân cư trú có thu nhập từ tiền lương, tiền công ngoài các khoản giảm trừ hiện hành còn được khấu trừ thêm chi phí y tế và giáo dục của bản thân cũng như người phụ thuộc nếu đáp ứng đầy đủ điều kiện.
Đối với chi phí y tế, người nộp thuế được tính giảm trừ phần chi phí khám, chữa bệnh tại các cơ sở y tế trong nước thuộc danh mục bảo hiểm y tế chi trả nhưng chưa được bảo hiểm hoặc các nguồn kinh phí khác thanh toán. Mức giảm trừ tối đa là 23 triệu đồng mỗi năm.
Đối với giáo dục, mức giảm trừ tối đa là 24 triệu đồng mỗi năm, áp dụng cho học phí tại các cơ sở giáo dục trong nước, bao gồm giáo dục mầm non, phổ thông, giáo dục nghề nghiệp, đại học và các khóa đào tạo kỹ năng chuyên môn theo quy định.
Như vậy, tổng giá trị chi phí được trừ khỏi thu nhập chịu thuế của hai nhóm này có thể đạt 47 triệu đồng mỗi năm nếu người nộp thuế đáp ứng đầy đủ điều kiện. Đây là khoản được khấu trừ khi xác định thu nhập tính thuế, không phải khoản giảm trực tiếp vào số thuế phải nộp.
Để được áp dụng, các khoản chi phải có hóa đơn, chứng từ hợp pháp; riêng chi phí khám chữa bệnh phải kèm bảng kê theo quy định của Bộ Y tế. Đồng thời, chỉ những khoản chưa được ngân sách nhà nước, bảo hiểm xã hội, bảo hiểm y tế hoặc tổ chức, cá nhân khác thanh toán mới đủ điều kiện giảm trừ.
Ngoài ra, các khoản đóng góp từ thiện, nhân đạo và khuyến học đáp ứng quy định vẫn tiếp tục được tính giảm trừ như trước.
Chính sách hướng đến công bằng hơn trong thực hiện nghĩa vụ thuế
Theo Bộ Tài chính, việc bổ sung các khoản giảm trừ đối với y tế và giáo dục nhằm phản ánh đầy đủ hơn khả năng nộp thuế của từng cá nhân, nhất là khi phát sinh các khoản chi thiết yếu phục vụ cuộc sống.
Các chuyên gia nhận định đây là bước tiến đáng kể trong quá trình hoàn thiện chính sách thuế TNCN.
TS. Đào Lê Trang Anh, Giảng viên cấp cao ngành Tài chính của Đại học RMIT Việt Nam, cho rằng trước đây việc xác định thu nhập tính thuế chủ yếu dựa trên mức giảm trừ gia cảnh cố định, trong khi chi phí học tập và chăm sóc sức khỏe ngày càng chiếm tỷ trọng lớn trong ngân sách của nhiều hộ gia đình, đặc biệt tại các thành phố lớn.
Theo bà, việc bổ sung hai khoản giảm trừ mới sẽ giúp thu nhập tính thuế phản ánh sát hơn thu nhập thực tế còn lại sau khi người dân đã chi trả các nhu cầu thiết yếu. Nhờ đó, những gia đình có cùng mức thu nhập nhưng phải gánh nhiều chi phí cho giáo dục hoặc chữa bệnh sẽ có nghĩa vụ thuế phù hợp hơn.
Mức giảm trừ gia cảnh cũng được điều chỉnh tăng
Song song với việc bổ sung các khoản giảm trừ mới, Luật Thuế TNCN cũng điều chỉnh mức giảm trừ gia cảnh lên 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
Theo tính toán của Bộ Tài chính, nếu cá nhân có một người phụ thuộc và được áp dụng đầy đủ các khoản giảm trừ đối với chi phí y tế, giáo dục theo quy định thì tổng các khoản được trừ khỏi thu nhập chịu thuế (chưa bao gồm bảo hiểm bắt buộc) có thể đạt khoảng 307,4 triệu đồng mỗi năm.
Bộ Tài chính cũng đưa ra ví dụ minh họa rằng, trong trường hợp người nộp thuế có một người phụ thuộc và được hưởng tối đa các khoản giảm trừ nêu trên, sau khi trừ các khoản bảo hiểm bắt buộc thì mức thu nhập khoảng 28,63 triệu đồng/tháng mới bắt đầu phát sinh nghĩa vụ thuế theo biểu thuế lũy tiến từng phần. Đây chỉ là số liệu minh họa để đánh giá tác động của chính sách, không phải ngưỡng thu nhập được quy định trong văn bản pháp luật.
Cần quản lý chặt chứng từ để chính sách phát huy hiệu quả
Theo bà Võ Thị Thục Viên, Tổng Giám đốc Công ty TNHH Đào tạo Tư vấn Thuế Sài Nam, việc cho phép khấu trừ chi phí y tế và giáo dục trước khi xác định thu nhập tính thuế là bước tiến tích cực, góp phần xây dựng chính sách thuế theo hướng nhân văn và công bằng hơn.
Bà cho rằng trước đây cơ chế giảm trừ gia cảnh tuy đơn giản trong quá trình thực hiện nhưng chưa phản ánh đầy đủ những khoản chi bắt buộc mà nhiều gia đình phải gánh chịu. Khi các khoản chi này được đưa vào cơ chế giảm trừ, nghĩa vụ thuế sẽ phù hợp hơn với điều kiện thực tế của từng cá nhân.
Tuy nhiên, để chính sách được triển khai hiệu quả, cần tiếp tục hoàn thiện hệ thống hóa đơn điện tử, cơ sở dữ liệu và cơ chế kiểm tra, đối chiếu chứng từ nhằm bảo đảm việc áp dụng đúng đối tượng, hạn chế tình trạng kê khai sai hoặc lợi dụng chính sách.
Bước tiến trong cải cách chính sách thuế
Việc bổ sung giảm trừ đối với chi phí y tế và giáo dục cùng với việc nâng mức giảm trừ gia cảnh cho thấy chính sách thuế TNCN đang được điều chỉnh theo hướng gắn với thực tế đời sống và khả năng tài chính của người dân.
Thay vì chỉ dựa trên mức giảm trừ cố định như trước đây, hệ thống thuế đã bắt đầu tính đến các khoản chi thiết yếu phát sinh trong quá trình sinh hoạt, học tập và chăm sóc sức khỏe. Điều này không chỉ góp phần giảm gánh nặng tài chính cho nhiều gia đình mà còn tăng tính công bằng giữa những người có cùng thu nhập nhưng hoàn cảnh chi tiêu khác nhau, phù hợp với mục tiêu hiện đại hóa và hoàn thiện chính sách thuế trong giai đoạn mới.