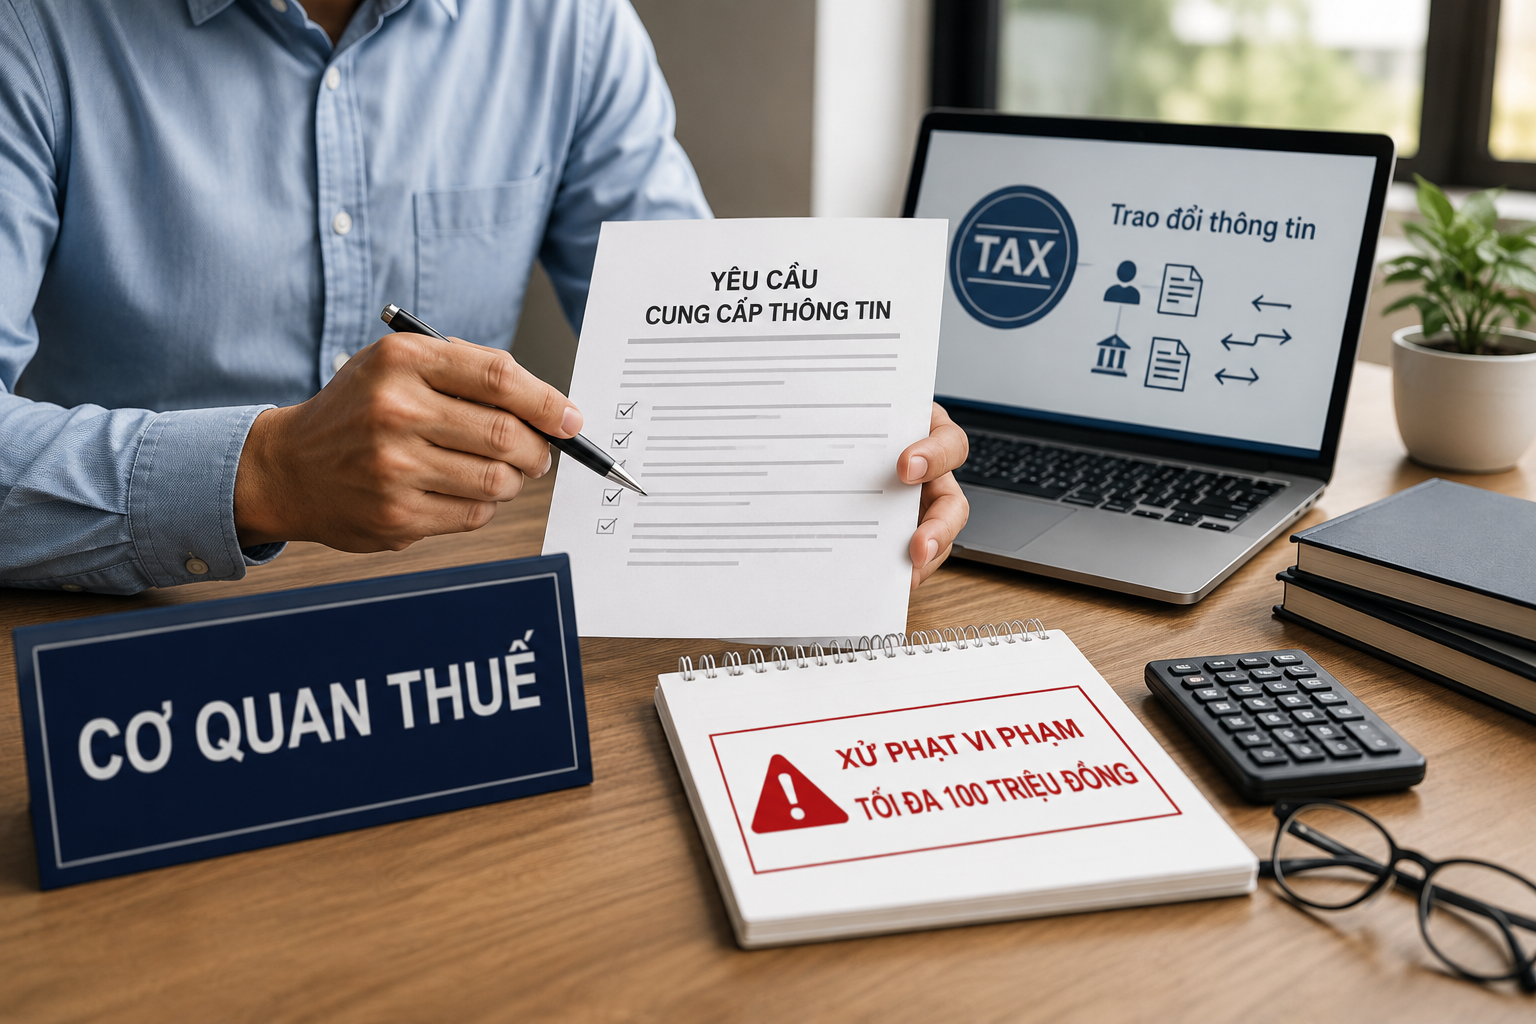
Từ ngày 21/7/2026, các tổ chức, cá nhân không thực hiện đúng nghĩa vụ cung cấp thông tin theo yêu cầu của cơ quan Thuế để phục vụ hoạt động trao đổi thông tin có thể bị xử phạt hành chính với mức cao nhất lên đến 100 triệu đồng. Quy định này được nêu tại Nghị định số 291/2026/NĐ-CP do Chính phủ ban hành, sửa đổi và bổ sung một số quy định của Nghị định số 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế và hóa đơn.
Theo nội dung nghị định mới, việc xử phạt áp dụng đối với các hành vi vi phạm nghĩa vụ cung cấp thông tin theo quy định của pháp luật Việt Nam cũng như các điều ước, thỏa thuận quốc tế về thuế mà Việt Nam tham gia hoặc ký kết.
Cụ thể, trường hợp cung cấp thông tin chậm từ 5 ngày trở lên so với thời hạn mà cơ quan Thuế yêu cầu sẽ bị xử phạt từ 10 triệu đồng đến 30 triệu đồng.
Đối với hành vi cung cấp thông tin không đầy đủ hoặc không chính xác, mức xử phạt được nâng lên từ 30 triệu đồng đến 50 triệu đồng.
Mức phạt cao nhất, từ 50 triệu đồng đến 100 triệu đồng, áp dụng đối với các trường hợp không cung cấp thông tin sau 15 ngày kể từ khi hết thời hạn hoặc thời hạn gia hạn theo yêu cầu của cơ quan Thuế. Ngoài ra, hành vi thông đồng hoặc bao che người nộp thuế nhằm cản trở cơ quan Thuế thu thập, xác minh thông tin phục vụ hoạt động trao đổi thông tin theo quy định cũng thuộc diện bị xử phạt ở khung này.
Không chỉ xử phạt bằng tiền, Nghị định số 291/2026/NĐ-CP còn quy định biện pháp khắc phục hậu quả. Theo đó, các tổ chức, cá nhân vi phạm trong trường hợp cung cấp thông tin không đầy đủ, không chính xác hoặc không cung cấp thông tin đúng thời hạn vẫn phải thực hiện nghĩa vụ bổ sung, cung cấp đầy đủ và chính xác các thông tin theo yêu cầu của cơ quan Thuế.