Hợp đồng cung cấp, lắp dựng nhà thép tiền chế: Không phải toàn bộ đều được áp dụng thuế GTGT 8%
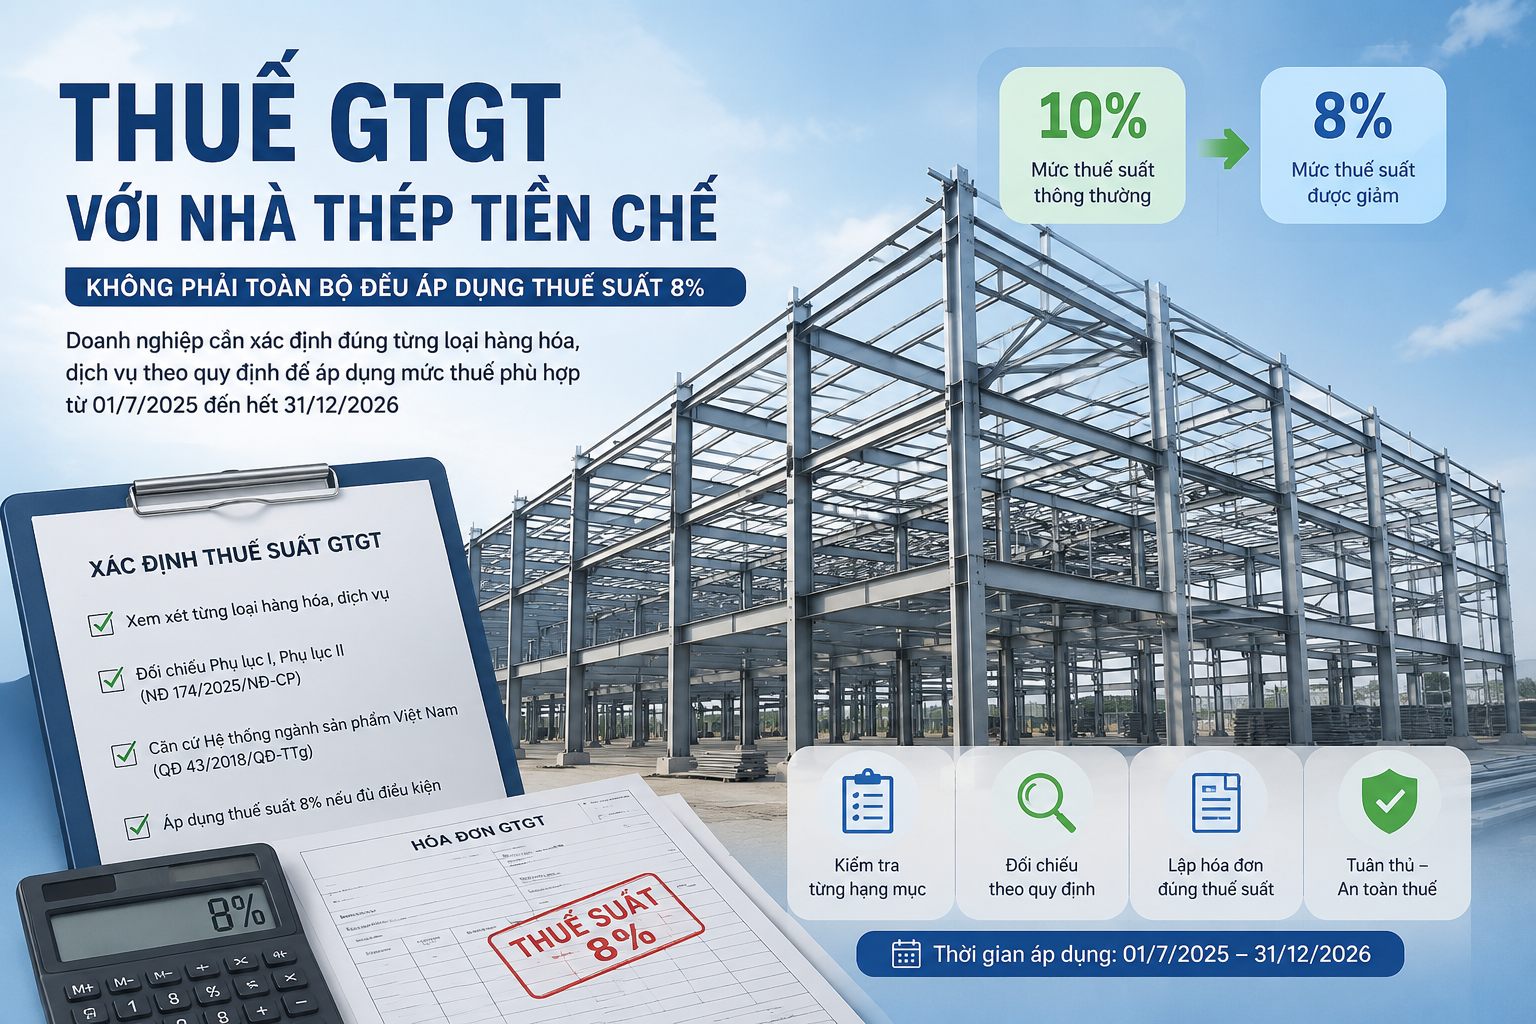
Việc xác định thuế giá trị gia tăng (GTGT) đối với hợp đồng cung cấp và lắp dựng nhà thép tiền chế cần được thực hiện trên cơ sở từng loại hàng hóa và dịch vụ cấu thành hợp đồng. Chỉ những hàng hóa, dịch vụ đang thuộc diện áp dụng thuế suất GTGT 10% và không nằm trong danh mục bị loại trừ theo quy định mới đủ điều kiện được giảm xuống mức 8%.
Theo Công văn số 10363/HYE-QLDN2 của Thuế tỉnh Hưng Yên trả lời Công ty TNHH Kết cấu thép cơ khí xây dựng Hưng Yên, việc áp dụng chính sách giảm thuế GTGT được thực hiện theo Nghị định số 174/2025/NĐ-CP của Chính phủ, hướng dẫn thực hiện Nghị quyết số 204/2025/QH15 của Quốc hội về chính sách giảm thuế GTGT.
Nghị định 174/2025/NĐ-CP quy định việc giảm thuế GTGT đối với các hàng hóa, dịch vụ đang áp dụng thuế suất 10%, đồng thời loại trừ một số nhóm ngành, lĩnh vực như: dịch vụ viễn thông; tài chính, ngân hàng, chứng khoán, bảo hiểm; kinh doanh bất động sản; sản phẩm kim loại; sản phẩm khai khoáng (trừ than); cùng các hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt, ngoại trừ xăng.
Chính sách giảm thuế được áp dụng xuyên suốt ở các khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại. Đối với doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, các hàng hóa, dịch vụ đáp ứng đầy đủ điều kiện sẽ được áp dụng thuế suất 8%.
Cơ quan thuế cũng lưu ý rằng việc xác định mức thuế không căn cứ vào tên gọi của hợp đồng mà phải xem xét cụ thể từng loại hàng hóa, dịch vụ. Doanh nghiệp cần đối chiếu với Phụ lục I, Phụ lục II ban hành kèm theo Nghị định số 174/2025/NĐ-CP, đồng thời căn cứ Danh mục và nội dung của Hệ thống ngành sản phẩm Việt Nam ban hành theo Quyết định số 43/2018/QĐ-TTg ngày 1/11/2018 của Thủ tướng Chính phủ để xác định đúng đối tượng được giảm thuế.
Theo hướng dẫn của Thuế tỉnh Hưng Yên, nếu doanh nghiệp áp dụng phương pháp khấu trừ thuế và cung cấp hàng hóa, dịch vụ đang chịu thuế suất 10% nhưng không thuộc danh mục loại trừ thì các hàng hóa, dịch vụ đó được hưởng chính sách giảm thuế GTGT từ 10% xuống còn 8% trong thời gian từ ngày 1/7/2025 đến hết ngày 31/12/2026.
Từ hướng dẫn trên có thể thấy, không phải toàn bộ giá trị của hợp đồng cung cấp và lắp dựng nhà thép tiền chế đều được áp dụng mức thuế GTGT 8%. Doanh nghiệp cần phân loại chính xác từng hạng mục, từng loại hàng hóa và dịch vụ để xác định đúng thuế suất, lập hóa đơn và kê khai thuế theo đúng quy định, hạn chế các rủi ro về thuế trong quá trình thực hiện hợp đồng.