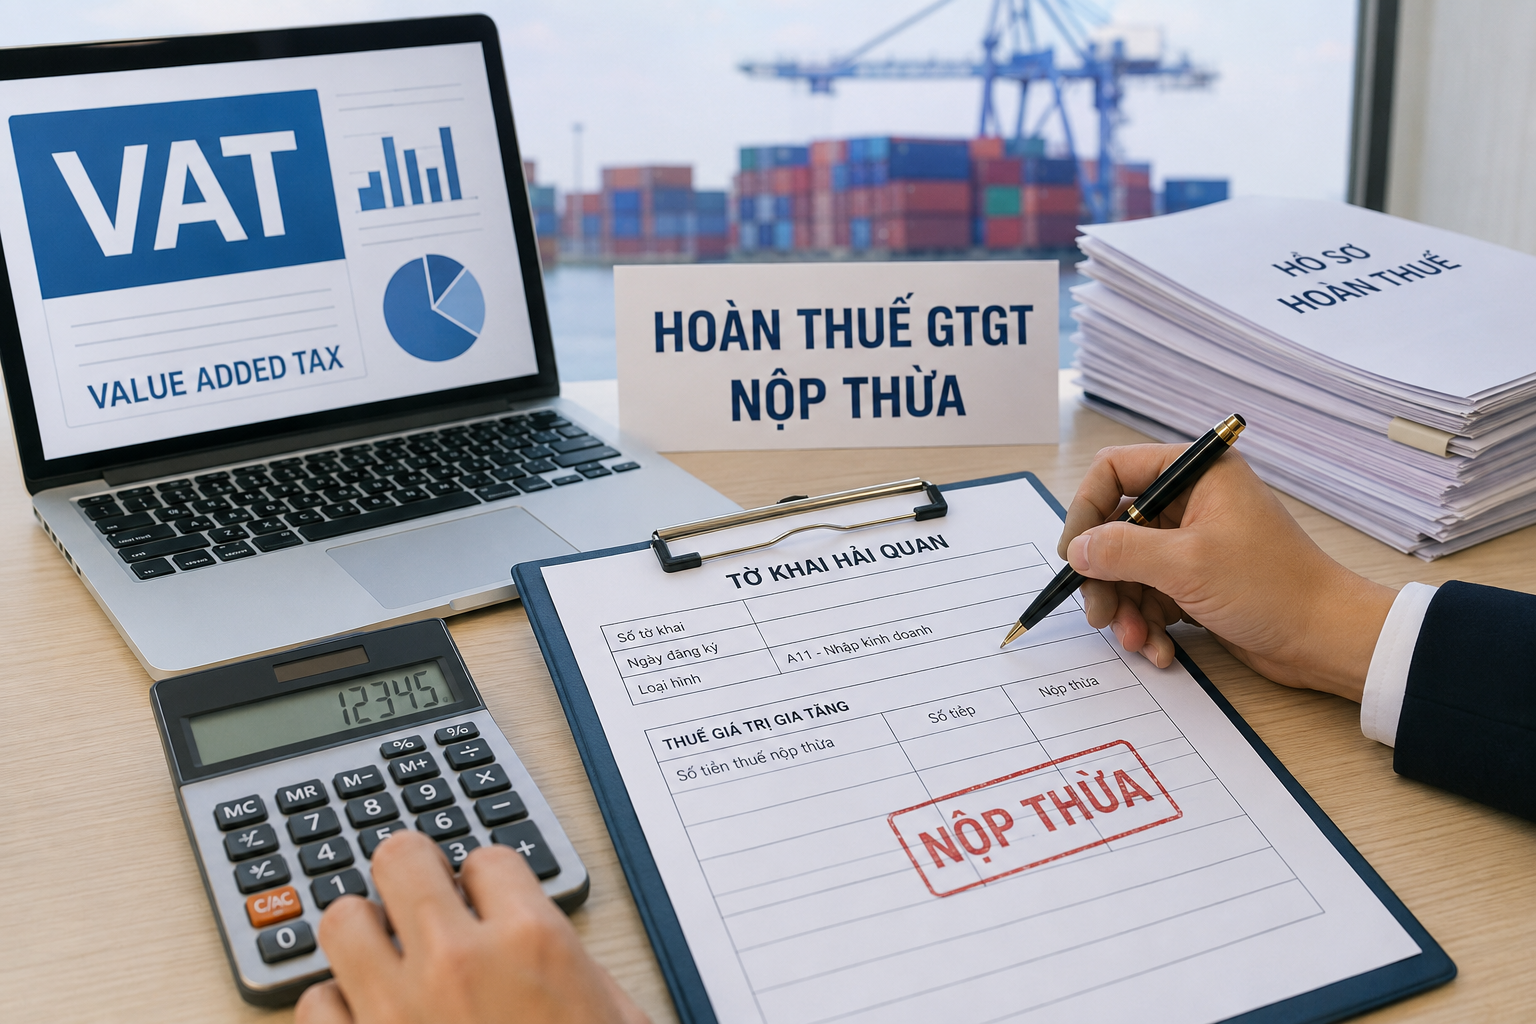
Cục Hải quan vừa có văn bản giải đáp vướng mắc của Công ty TNHH Vận tải và Thương mại Ánh Dương liên quan đến việc xử lý số tiền thuế giá trị gia tăng (GTGT) nộp thừa phát sinh trong hoạt động nhập khẩu.
Theo phản ánh của doanh nghiệp, do nộp trùng tiền thuế GTGT cho cùng một tờ khai hải quan thuộc loại hình nhập khẩu A11, công ty phát sinh số thuế nộp thừa và đề nghị được hướng dẫn thủ tục hoàn trả. Doanh nghiệp cũng đặt câu hỏi về trường hợp năm phát sinh khoản thuế nộp thừa khác với năm nộp hồ sơ hoàn thuế, trong khi hồ sơ được ký và gửi trên Hệ thống miễn, giảm, hoàn thuế sau thời điểm Thông tư số 86/2026/TT-BTC có hiệu lực.
Bên cạnh đó, doanh nghiệp đề nghị làm rõ cách xử lý đối với các hồ sơ hoàn thuế đã được ký và gửi trước ngày 30/6/2026 trên Hệ thống miễn, giảm, hoàn thuế. Đồng thời, công ty cũng hỏi liệu có được lập hồ sơ mới với cùng nội dung trong trường hợp hồ sơ cũ đang bị treo xử lý kéo dài nhằm đáp ứng quy định áp dụng từ ngày 1/7/2026 hay không.
Trả lời nội dung trên, Cục Hải quan cho biết các quy định trước đây tại Thông tư số 38/2015/TT-BTC (đã được sửa đổi, bổ sung) yêu cầu người nộp thuế khi được hoàn thuế GTGT phải thực hiện kê khai hoặc kê khai điều chỉnh với cơ quan Thuế quản lý trực tiếp, tùy từng trường hợp. Sau khi ban hành quyết định hoàn thuế, cơ quan Hải quan sẽ chuyển thông tin cho cơ quan Thuế để phục vụ công tác quản lý và đối chiếu.
Từ ngày 1/7/2026, việc xử lý tiền thuế GTGT nộp thừa đối với hàng hóa xuất khẩu, nhập khẩu được thực hiện theo Điều 7 Thông tư số 86/2026/TT-BTC. Theo quy định này, cơ quan Hải quan có trách nhiệm hoàn trả số tiền thuế, khoản thu khác, tiền chậm nộp hoặc tiền phạt nộp thừa thuộc phạm vi quản lý theo đúng quy định của pháp luật.
Đối với trường hợp người nộp thuế đã kê khai khấu trừ khoản thuế GTGT nộp thừa với cơ quan Thuế trước khi được hoàn, doanh nghiệp phải thực hiện kê khai điều chỉnh số thuế đã khấu trừ sau khi nhận tiền hoàn. Đồng thời, quyết định hoàn thuế do cơ quan Hải quan ban hành sẽ được gửi đến cơ quan Thuế quản lý để làm căn cứ đối chiếu, xử lý việc thu hồi số thuế đã được khấu trừ hoặc đã hoàn (nếu có).
Cục Hải quan cũng lưu ý rằng kể từ ngày 1/7/2026, toàn bộ hồ sơ và thủ tục liên quan đến xử lý tiền thuế GTGT nộp thừa sẽ được thực hiện theo quy định mới tại Thông tư số 86/2026/TT-BTC.
Tuy nhiên, đối với trường hợp của Công ty TNHH Vận tải và Thương mại Ánh Dương, cơ quan Hải quan cho biết văn bản đề nghị chưa nêu rõ thời điểm phát sinh vướng mắc cũng như các thông tin cụ thể liên quan đến khoản thuế nộp thừa. Vì vậy, chưa đủ căn cứ để đưa ra hướng dẫn chi tiết cho từng trường hợp.
Cục Hải quan khuyến nghị doanh nghiệp nghiên cứu các quy định pháp luật hiện hành hoặc liên hệ trực tiếp với cơ quan Hải quan nơi đăng ký tờ khai để được hướng dẫn và giải quyết phù hợp với hồ sơ thực tế.